文|曾羽 周博文股票融资账户申请

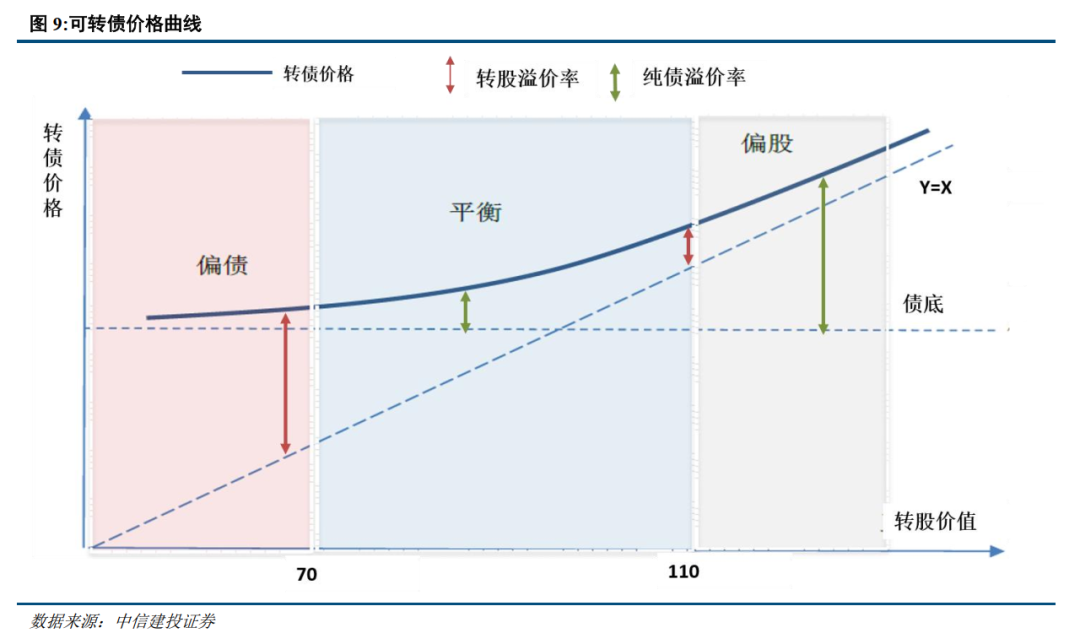
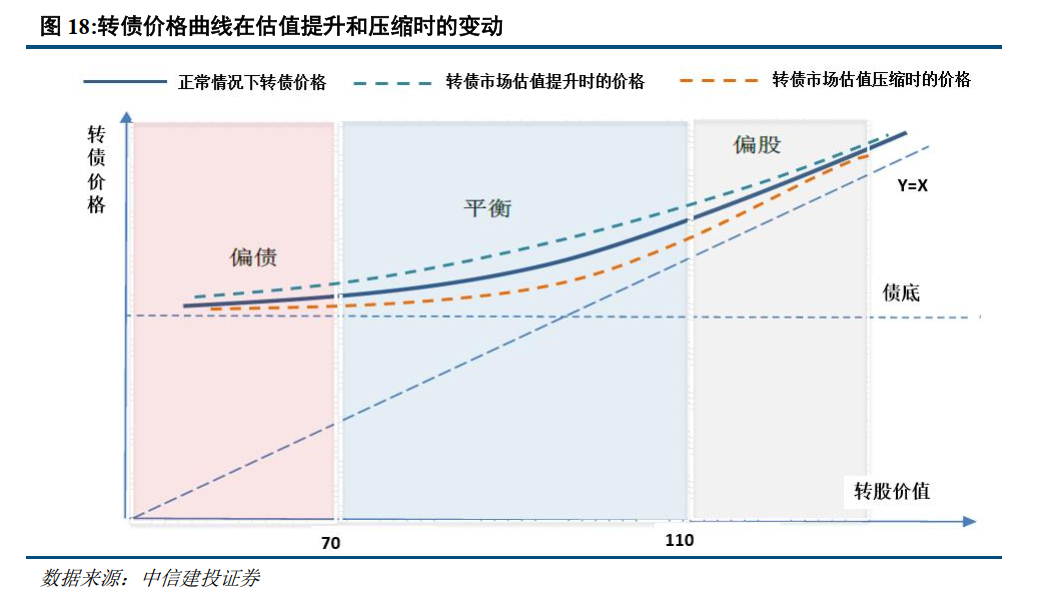
可转债是公募债中稀缺的优质含权资产,兼具债性与股性,价格曲线关于转股价值单增下凸,可适配不同投资者的风险偏好。对于固收+资金而言,转债资产的配置价值显著,主要体现在:①现有公募债品种中稀缺的含权属性;②在股债配置之间有自身独特的资产定位;③为债券投资者提供较好的中小盘风格股票的敞口暴露;④转债指数具有长期上行趋势,双低指数则充分发挥品种优势进一步增强了转债收益,此外转债资产与其他资产联动效果较好。然而目前转债资产供需失衡导致估值短期高企,配置机会仍需等待价格回归。
点击小程序查看报告原文 ]article_adlist-->
本文是《多资产固收+系列报告》的第四篇,重点梳理了可转债的基本属性、资产特征以及在“固收+”语境下的配置意义。
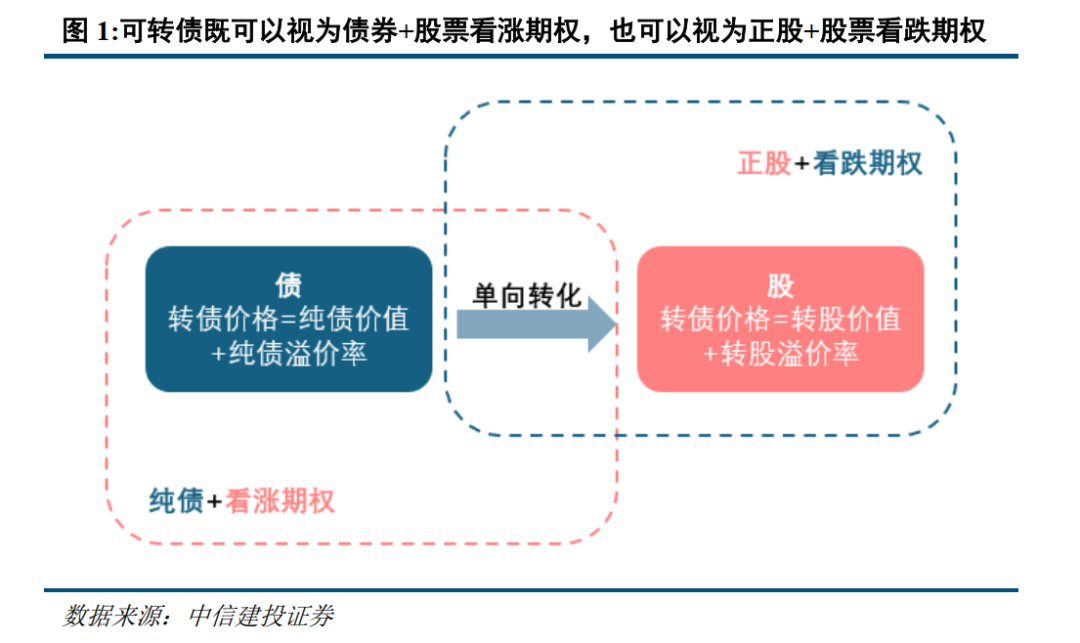
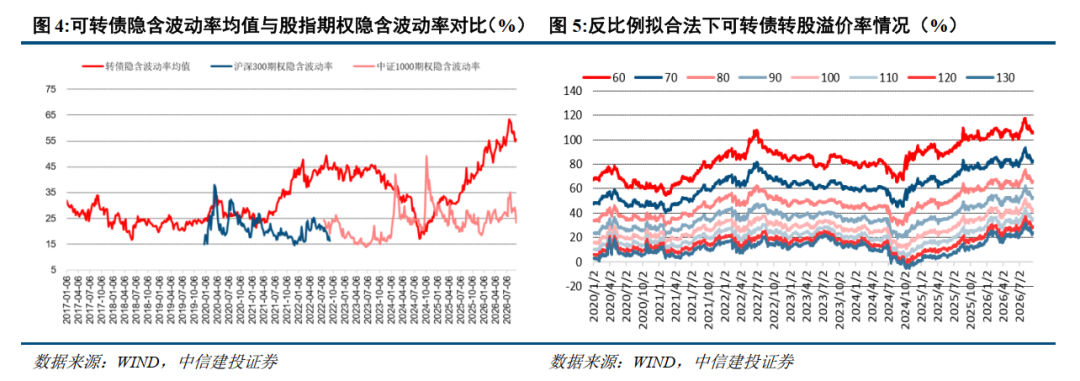
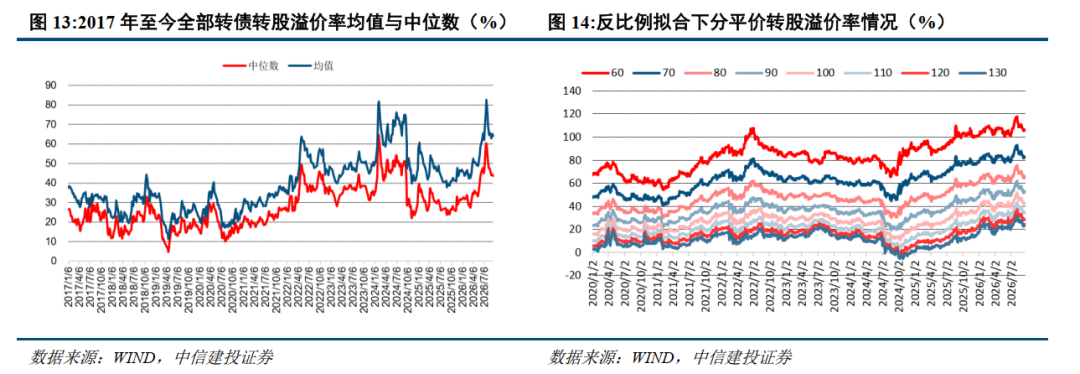
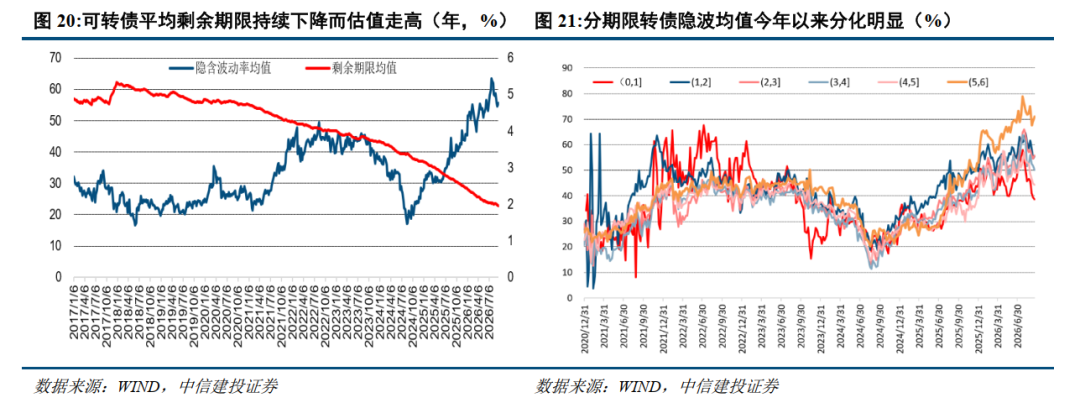
从资产特征看,可转债价格曲线是关于转股价值的单增下凸曲线,偏债、平衡、偏股三个区间分别适配不同的风险偏好。中短期内,转债价格由正股走势与条款事件共同驱动,前者连续、后者离散。长期视角下,估值与转股价值均呈现均值回归特征:下修条款为转股价值提供向上修正力,强赎条款使高价标的退出,不损害指数前提下让转股价值向下回归,二者合力构成转债资产的均值回归特征。基于曲线下凸特征与纪律性“低买高卖”的转债双低策略长期表现优异。未来两年较多个券面临到期,历史上转债市场并未经历过相似的集中到期阶段,稀缺性、兑付风险、溢价率临期压缩等多因素均可能成为市场的阶段性主导因素,因此未来两年的转债投研可能需要新的框架支撑。
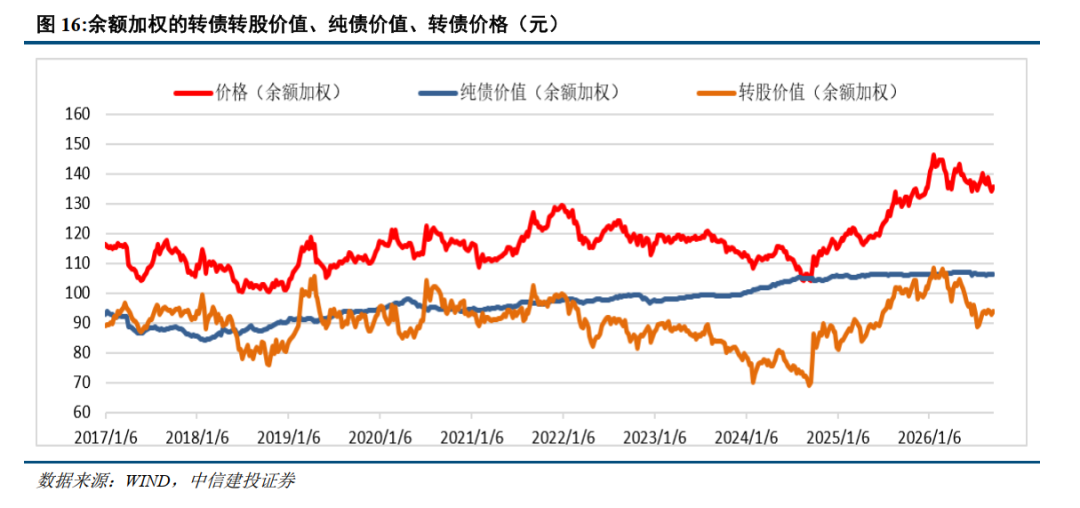
从配置价值看,可转债在多资产“固收+”中具备多重优势。①作为公募债中稀缺的含权资产,转债对于大部分固收+资金而言计入债券仓位而不占用有限的权益额度。②转债在股债之间拥有独特定位,债牛向股牛切换的初期表现最优。③是“固收+”资金提高对中小盘风格股票敞口暴露的有效途径。④中证转债指数历史长期表现具备优势,适合“固收+”的长线资金进行配置,而双低指数则在转债指数基础上进一步增强了风险回报。此外风险平价视角下,转债资产与“固收+”其他资产可以产生较好联动效应。
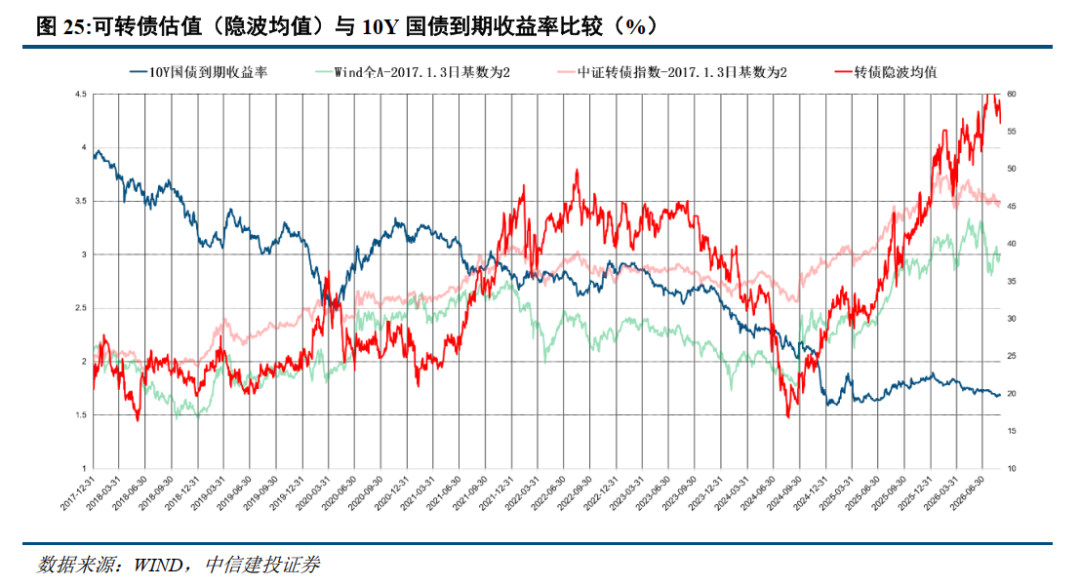
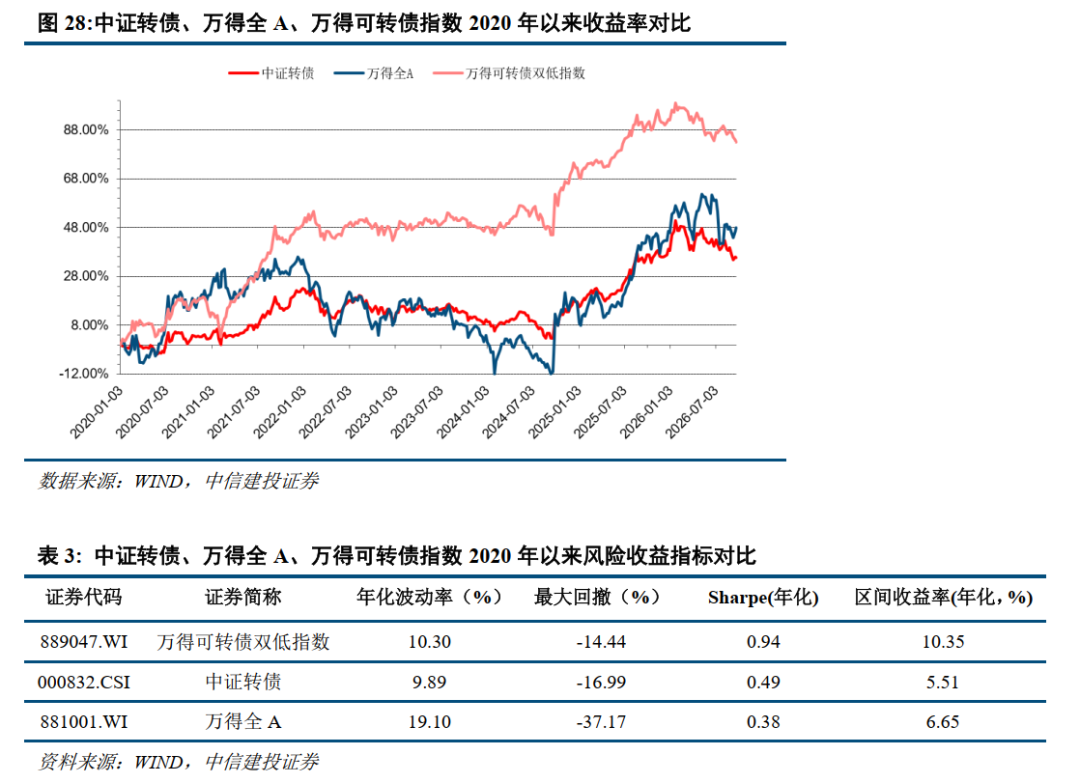
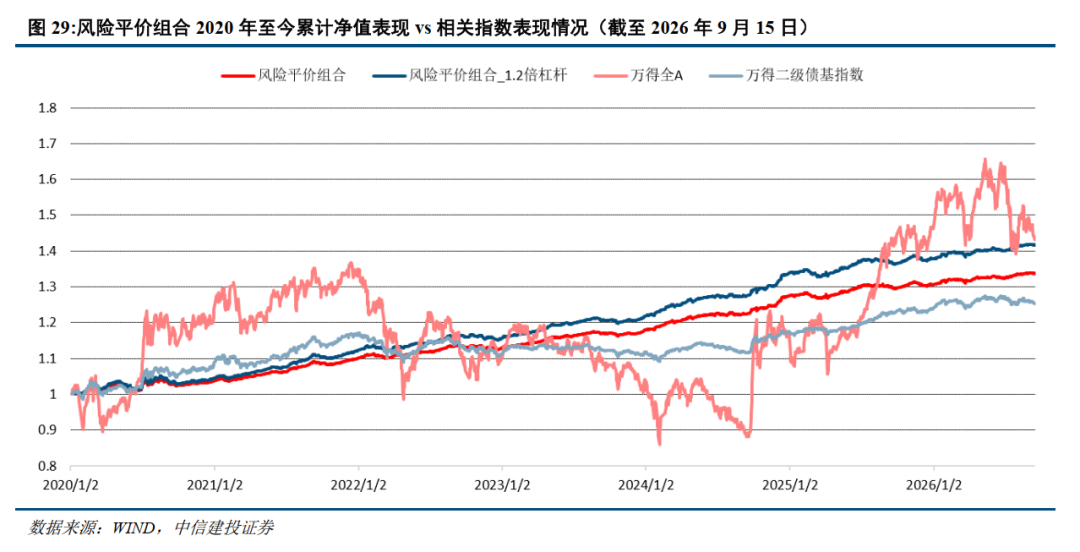
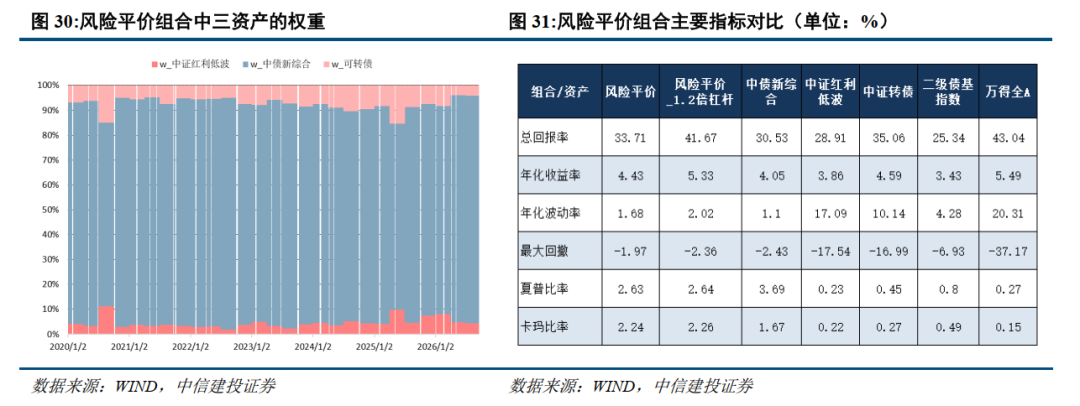
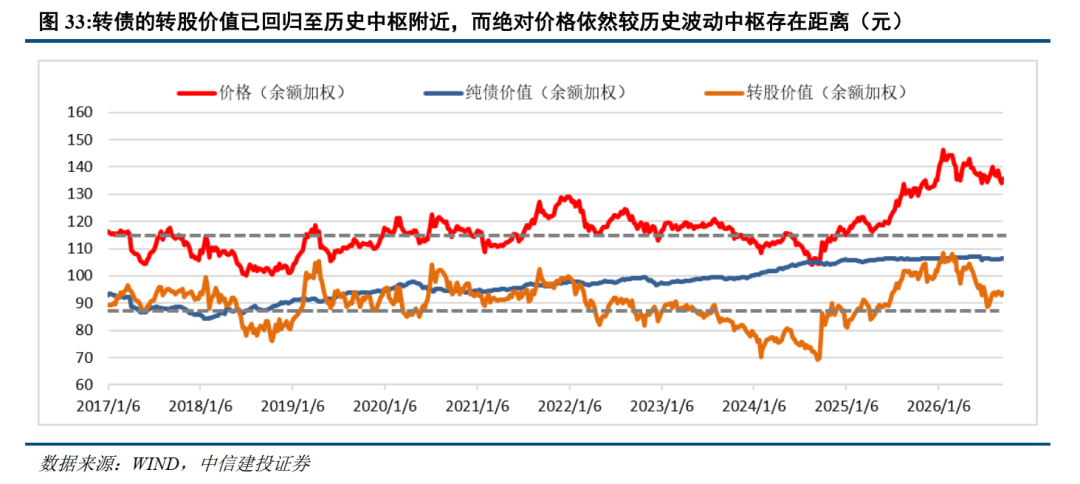
然而目前转债资产面临的核心矛盾是供需失衡下估值高企。基于转债品种自身的优势,以及转债指数、转债双低指数编制上存在一定Smart Beta特征,当转债的转股价值与绝对价格处于历史中枢附近便可具备较好的配置价值,目前转债的转股价值已回归波动中枢附近,静待价格回归后可积极配置。
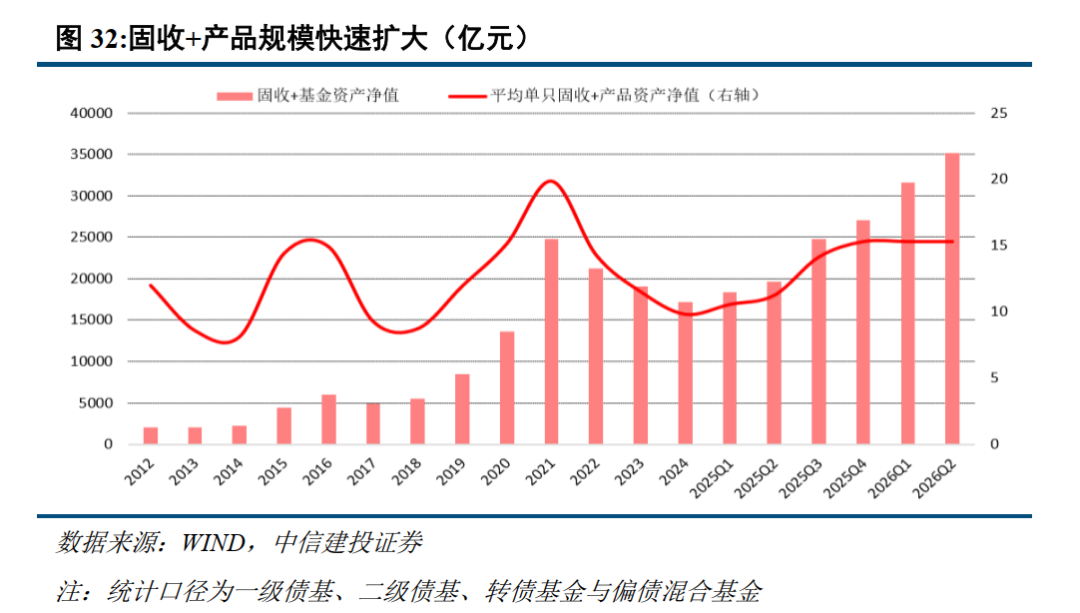
转债估值压缩风险:可转债估值受资金面、供给节奏与风险偏好共同影响,当前处于历史较高水平。若“固收+”规模扩张放缓、转债供给恢复或权益市场情绪转弱,估值可能出现系统性压缩,届时转债价格将同时承受正股下跌与估值下移的双重压力,双低等依赖估值回归的策略亦将面临较大回撤。
正股波动风险:正股走势是转债中短期价格的主导变量。若权益市场大幅调整,转股价值随之下行,转债价格同步回落;对于股性较强的高价个券,债底保护有限,回撤幅度可能接近正股。
条款与强赎风险:强赎条款使转债上行空间受到约束。对于转股溢价率较高的个券,一旦发行人公告行使强赎权利,溢价率将迅速向零收敛,持有人若未及时转股或卖出,可能面临显著损失。
供需失衡与流动性风险:转债存量规模较2023年末下降约45%,个券数量与市场规模同步收缩,市场容量与日均成交额下滑可能降低调仓效率;若出现集中赎回,流动性收缩可能进一步放大价格波动。
信用与退市风险:随转债违约与退市案例出现,市场对转债“下有保底”的预期被打破。低资质、低价个券的债底保护并不可靠,若正股基本面恶化或发行人丧失偿付能力,相关个券可能出现估值大幅下修甚至本金损失。
集中到期风险:2027年、2028年将迎来转债到期高峰,年度到期规模均超1000亿元。历史上转债市场未经历相似的集中到期阶段,到期兑付与强赎转股的比例存在不确定性,可能改变转债的估值结构与定价范式。
曾羽:固定收益首席分析师。四川大学金融硕导。多年房地产监管、证券研究工作经验,多年“新财富”、“水晶球”、“保险资管最受欢迎卖方分析师”等评比最佳上榜分析师,其中2016年“新财富”固定收益第一名。深耕固定收益研究领域,对债务周期、政府债务及房地产债务有长期深入研究,得到市场多轮验证。
配资炒股首选周博文:CFA,中国人民大学学士、伦敦政治经济学院金融学硕士,2018年加入中信建投证券。2022年起从事固定收益研究,目前主要研究方向为可转债、国债期货、固收+产品。
证券研究报告名称:《可转债:公募债中稀缺的优质含权资产,静待供需再平衡——多资产固收+系列报告四》
对外发布时间:2026年9月24日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
曾羽 SAC 编号:S1440512070011
周博文 SAC 编号:S1440520100001
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注~ ]article_adlist-->
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
元股证券:ygzq.hk本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
元股证券客户中心提示:本文来自互联网,不代表本网站观点。