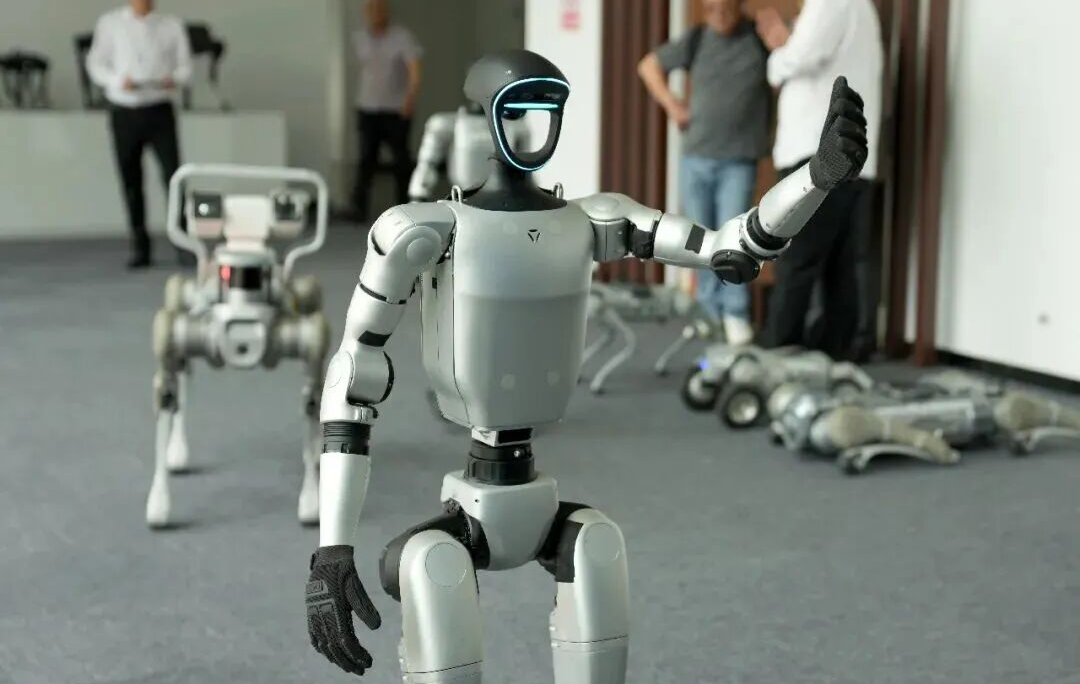
8月10日,被市场称为 “人形机器人第一股” 的宇树科技正式开启科创板申购,发行价150.8元/股,募资总额达61亿元。
这场备受瞩目的科技资本盛宴中,信托公司的身影格外醒目。既有中信信托等机构在一级市场通过股权基金间接入股,也有华宝信托、华能贵诚信托等多家公司以自营账户现身网下打新名单。
而就在一个月前,科创板史上最大IPO长鑫科技的资本图谱中,同样出现了几乎相同的信托参与路径。
01
股票极速配资开户多家信托公司打新宇树科技
宇树科技的股东名册里,信托资金的介入并非直接持股,而是通过私募股权基金的有限合伙人身份实现间接布局。
招股书显示,保荐机构中信证券旗下金石成长股权投资基金持有宇树科技发行前4.152%的股份,位列第七大股东。穿透该基金出资人结构可见,中信信托以6%的出资比例参与其中,从而间接分享这家机器人龙头企业的成长红利。
更早之前,中航信托也曾短暂出现在宇树科技的间接股东序列中。2025年5月,中航信托持股97.8%的苏州典承科技合伙企业,通过入股天津君万弘毅持股平台间接持有宇树科技股份,尽管四个月后选择退出,但这一操作清晰展现了信托机构通过受让老股、投资持股平台等灵活方式参与科技企业股权投资的路径特征。
相较于一级市场的 “隐身” 布局,信托公司在网下打新环节的参与更为直接公开。
本次宇树科技网下申购名单中,华宝信托、华能贵诚信托、上海信托、紫金信托等多家机构均以自营账户参与报价,成为B类投资者中的重要力量。
这并非个别现象,深交所数据显示,2026 年上半年已有39家信托公司参与网下打新,累计报价超9100次,获配股份超过3000万股,打新已成为信托自营资金增厚收益的常规操作。
02
长鑫科技背后的信托身影
信托公司扎堆科技股IPO的图景,在7月上市的长鑫科技身上已经完整上演过一次。
作为国产存储芯片龙头,长鑫科技以超650亿元募资额创下科创板最大IPO纪录,其网下配售结果显示,华宝信托与紫金信托各获配28.14万股,以首日开盘价计算,单家机构账面浮盈超千万元。
长鑫科技60家机构股东背后,隐藏着国元信托、外贸信托、华润信托、厦门信托、国投泰康信托、上海信托、建信信托、爱建信托等近十家信托机构的资金。这些信托资金均通过私募股权基金 LP 的身份层层穿透,最终落脚于这家半导体龙头企业的股权之上。部分信托公司甚至沿产业链进一步布局,在长鑫科技上下游配套企业中也有投资踪迹。
从长鑫科技到宇树科技,华宝信托、紫金信托等机构连续现身两大核心科技 IPO 的打新名单,绝非偶然。这既反映出头部信托在权益投资领域的专业化能力持续提升,也意味着硬科技赛道已经成为信托资金跨周期配置的共识性选择。
03
从非标依赖到耐心资本
信托公司集体转向科技领域,本质是行业发展逻辑的深刻重塑。过去十余年间,房地产与地方融资平台是非标信托的核心投向,随着地产行业深度调整与地方债务管控趋严,传统业务模式难以为继,寻找新的资产荒破局路径成为全行业命题。
在此背景下,服务科技创新、拥抱权益市场成为信托转型的重要方向。信托圈内人认为,信托公司凭借制度灵活性与跨市场配置优势,能够化身 “耐心资本” 精准滴灌硬科技,这既是响应政策引导的主动突围,也彰显了金融服务实体经济的担当。
从参与方式看,信托资金形成了层次分明的投资体系:在一级市场,通过股权投资基金LP身份介入成长期科技企业,分享企业估值提升的长期收益;在二级市场,以自营资金参与网下打新,获取新股上市的确定性溢价。前者考验机构的产业研究与资源整合能力,后者则是标准化权益投资能力的体现,二者共同构成信托公司向科技金融转型的双核驱动。
值得注意的是,当前信托参与科技投资仍以间接方式为主,直接股权投资占比相对有限。这既与信托行业的人才储备、风控体系相关,也受限于监管框架下的业务边界。但可以预见的是,随着三分类新规落地后服务信托、资产管理信托、公益慈善信托的分类监管格局确立,信托制度在股权投资领域的优势将进一步释放。
从存储芯片到人形机器人,信托资本的触角正在向科技产业链的核心环节延伸。这不仅是单一行业的业务转型,更是中国金融体系支持科技自立自强的微观缩影。当越来越多的长期资金通过信托机制注入硬科技赛道,资本市场与实体经济的良性循环也将获得更坚实的支撑。
元股证券:ygzq.hk股票涨停

海量资讯、精准解读,尽在新浪财经APP
元股证券客户中心提示:本文来自互联网,不代表本网站观点。