元股证券:ygzq.hk
热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
中粮期货研究中心
一、核心因素分析
多晶硅期货价格强势上涨,早盘收盘较昨日收盘价上涨2.36%,自7月30日低点涨幅已达20%。同时股市方面多晶硅(以下简称硅料)光伏龙头通威股份同样录得3.12%涨幅,板块指数“光伏产业”7月底至今涨幅11%,明显跑赢大盘。
利好的市场消息主要两类:1、行业政策利好:继7月份管理部门及协会发布能耗标准、成本核算模型之后,8月6日传闻8家硅料龙头签署倡议书,承诺外售价格不低于《光伏行业成本核算模型通则》对应成本。
近两日Goldman Sachs、JP Morgan等海外研究机构发文看好多晶硅-光伏行业,政策引导落后产能出清,认为长周期硅料完全成本参考40-50K元/吨,含税价格有望修复至50K元/吨以上。而8月6日特朗普签署行政令,“232关税”对多晶硅锭及相关产品加征15%的从价税。结合多晶硅加关税及外方报告时点,引发笔者联想,硅料价格提高之后,才有“232关税”授权美国商务部建立光伏产业链“回流美国”的可能。目前国内集中了全球85%以上的光伏产业链产能,产能规模效应领先,同时研发-制造-工程链条的积累储备同样领先,例如协鑫2011年启动硅烷流化床法制颗粒硅研发,目前的成本优势明显高于传统的西门子法生产工艺,故而从海外产业投建角度希望看到硅料价格相对高些。
2、上游惜售:硅料企业多持待涨预期,多数硅料企业周度封盘暂停对外报价,而下游硅片、电池片价格小涨,带动市场积极情绪。
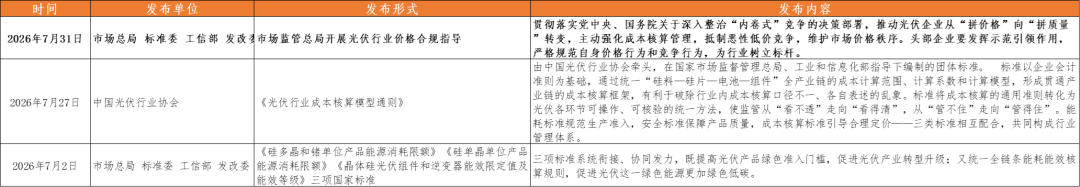
数据来源:市场公开信息,中粮期货研究院整理
二、电力成本近强远弱检验利多成色
南方电网:8月11日,用电负荷突破2.78亿千瓦,今年第五次创历史新高。向国家电网购买电量1102万千瓦时,有力保障负荷高峰时期的电力供应。
电力成本是双硅成本端的大权重,迎峰度夏是年内电力需求旺季,三产及民用用电量季节性增长。三伏中伏通常是一年中气温最高的时候也是用电量达峰的时间,目前立秋已过,处于电力需求盛极转弱之时点,前三名用电省份价格逐步走弱,同时铝、硅等用电大户产业近年来均未出现电力供应紧张情况,说明能源保障有力,如前文南方电网新闻所述。未来电力逐步转向宽松,双硅成本塌陷,市场参与者均能看到这一点,而此时价格上涨说明多头底牌强于成本塌陷的力量。
本轮自7月底的价格上涨,多晶硅涨幅20%而工业硅涨幅仅6.5%,电力成本对于双硅的权重均在3成左右,所以从价格对比来看,更符合多晶硅供给收缩产业利润自工业硅流向下游的市场预期。
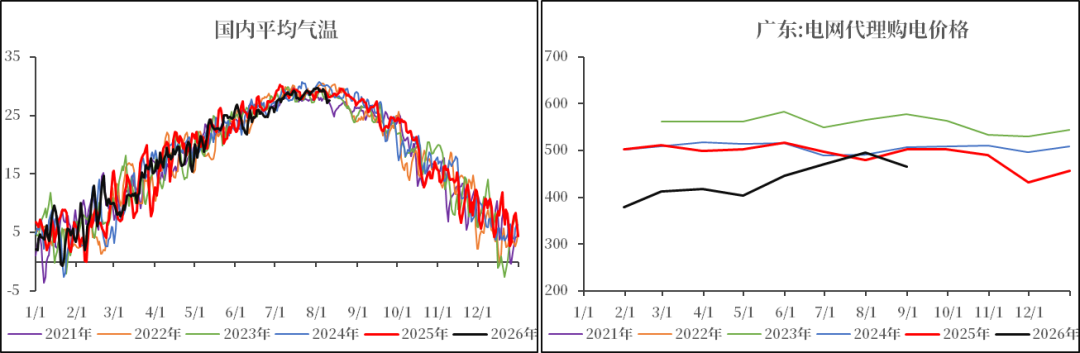
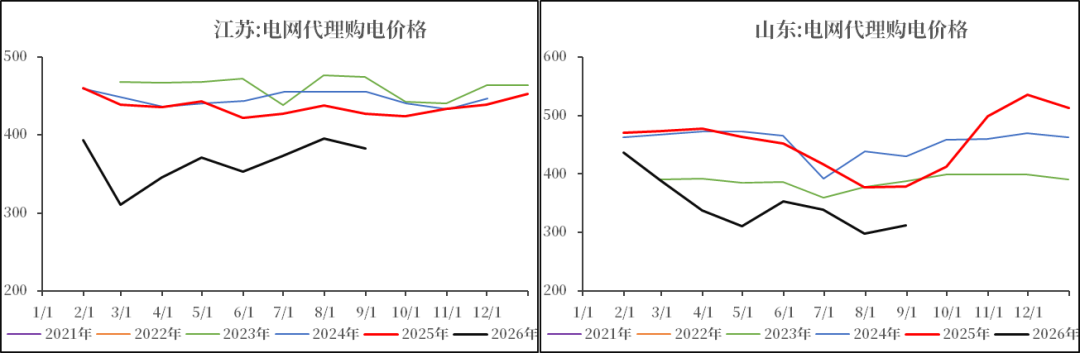
数据来源:iFind,Wind,市场公开信息,中粮期货研究院整理
三、供需分析及展望
多晶硅-光伏产业链当下的主要矛盾依然是存量高供给与增量需求不足导致供给溢出明显,上游供给量同比中性,并未明显缩量,开工率依然不足40%。需求端国内及全球光伏装机增速下滑,全球光伏新装机由过去600-700GW下降至550GW左右,国内也由300+GW降至200GW左右,所以供给端存量有较大基数闲置产能,而需求端增速放缓,供需弱现实。而经历了去年的市场行情,资金对于供给收缩、供需改善带动利润修复价格上涨的强预期兑现时间存疑,而对于兑现方向较为坚定,所以我们看到价格靠近前低后反弹,波动率提升但并未像去年7月一样放量增仓上涨。
展望未来站在能源结构及格局的长期产业角度而言,我们相信光伏将成为替代传统化石能源的中坚力量、大有可为,而从投研角度观察,当下高库存、存量高供给弱需求的矛盾需要时间化解。现实的供需库存是决定产业链利润分配的核心因素,上游利润扩张驱动价格上涨需要匹配库存去化至中性偏低水平,特别是经历了去年的波动之后,参与者更需要看到现实的确定性,进而提升强预期兑现的概率。
关于行业政策,可类比“供给侧改革”结合硅料-光伏行业较高产业集中的特点,也可能形成上游企业白名单,引导产业健康发展,可基于此梳理政策落地的跟踪指标。
口碑信誉配资
综上,我们对于多晶硅,认同弱现实强预期的方向,但需要理性等待价格近成本,符合安全边际与预期矛盾共振条件,才能获得比较优势。而价格继续走强则需要匹配强于过去的政策落地条件,类似上游明显减产等预期落地,否则对未来价格持谨慎态度。
作者简介
李强
中粮期货研究院 化工研究员
交易咨询资格证号:Z0021910
风险揭示
内容版权归中粮期货所有,未经授权请勿使用,违规者将依法追责;观点仅反映发布当日判断,不构成交易建议;期货交易风险较高,公司不对交易结果承担责任;市场存在不确定性,敬请您审慎操作。
]article_adlist-->
新浪合作大平台期货开户 安全快捷有保障

海量资讯、精准解读,尽在新浪财经APP
责任编辑:李铁民 加仓技巧
元股证券客户中心提示:本文来自互联网,不代表本网站观点。